在德国购买别墅和住宅
一栋漂亮的房子,只有在建筑、登记地块、合法通行条件与预期用途相符时,才值得进一步考虑购买。本指南帮助买方在支付高额尽调费用前确定核查重点,不能替代针对具体物业的法律与工程意见。
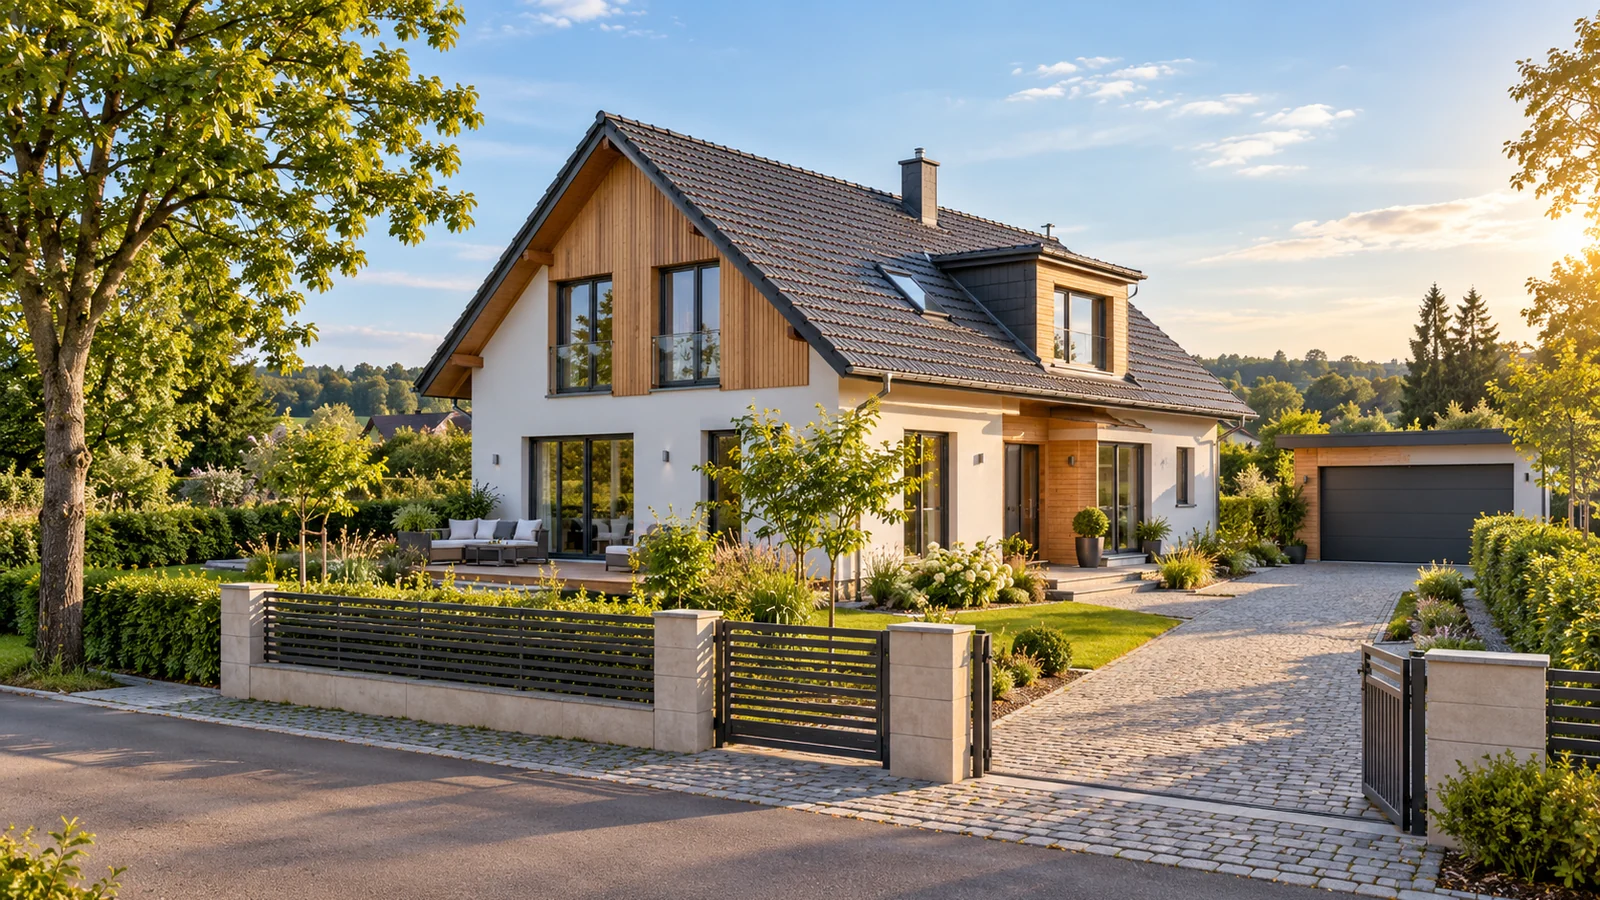
1. 选择合适的房屋,不只看照片
先明确用途:长期家庭居住、度假住宅、多代同住或翻修项目。列明通勤、学校、楼梯、无障碍、私密性、花园维护、供暖及可承担的改造范围等硬性条件。“别墅”是营销称谓,不是德国独立的产权类型。应区分连土地一并购买的独栋房屋、半独立式住宅、建在Erbbaurecht土地权利上的建筑,以及受第三人权利限制的物业。这直接影响控制权与成本。
比较较新的独栋住宅、老式别墅和偏远的大型庄园。新房可能较少需要紧急修理,但仍须检查;旧房可能涉及屋顶、保温和设施大修;大地块还涉及私人道路、排水和园林养护。未核实许可,不要以扩建、增设一套住房或商业使用作为购买前提。广告里的面积和边界线本身不是法律证明。
如购买土地完整所有权,先核实卖方能否转让指定地块及登记权利。Erbbaurecht则是在他人土地上保有建筑物的可转让、可继承权利,并非购买土地所有权。应取得Erbbaurecht设立契约和登记资料、剩余期限、定期地租Erbbauzins及调整条款、出售或抵押所需土地所有者同意,以及到期和补偿条件。如融资或再出售取决于尚未取得的同意,应将该房屋列为附条件候选;售价较低不代表两种产权性质相同。
不同房屋的对比
可横向滑动表格 ↔
| 物业类型 | 法律及文件 | 技术及运营费用 |
|---|---|---|
| 较新独栋房屋 | 核实产权、边界和许可 | 检查设备、保修和长期费用 |
| 有扩建的老式别墅 | 核对扩建与居住面积的批准文件 | 检测屋顶、潮湿及节能工程成本 |
| 偏远的大型地块 | 确认通道、地役权和规划限制 | 估算私路、树木、排水和管线 |
| 土地权利复杂的房屋 | 区分所有权、Erbbaurecht和第三方权利 | 测算定期付款及限制 |
2. 核对房屋、登记地块与入口
要求提供地籍编号Flurstück、最新Grundbuch土地登记簿摘录及官方Liegenschaftskarte地籍图。核对出售人、所有地块、边界、附属建筑、车库和车辆入口是否与广告一致。宣传平面图不能取代地籍资料。GBO第12条规定查阅土地登记簿须证明正当利益;应由业主或公证人协助获取文件,而非假设任何人均可匿名查阅。
审查Grundschulden土地担保负担、Wegerechte通行权、其他Dienstbarkeiten地役权、居住权、用益权及限制。如车道经过邻地,应核实可执行的通行权、具体路线、权利人及维护安排。同时向当地建设主管机关查询Baulastenverzeichnis建筑负担登记,里面可能有普通土地登记摘录不显示的公法义务,办理方式因州而异。合法通道无法证明时,应停止而非仅要求降价。
3. 确认建筑和用途合法性
取得Baugenehmigung建筑许可、Bauakte批准图纸、现有竣工资料以及后期改造文件。核对阁楼、阳光房、附属建筑、居住用地下室和第二居住单元是否获批。扩建现已存在、卖方口头承诺或旧照片,都不能证明合法。程序因州和市镇而异;重大不一致应在计算租金收益或改造价值前交由规划专业人士审核。
即使不打算施工,也应查看Bebauungsplan地方规划、历史建筑保护、受保护树木、自然保护限制和可能的基础设施分摊费。BauGB第34条下,部分已建成区域的项目需符合周边建筑环境并具备有保障的接入条件;第35条对非建成地区更严格。向主管机关索取针对该地块的答复。这些规定不会自动批准泳池、客房建筑或第二栋房屋。
4. 区分表面翻修与结构风险
聘请独立建筑检查师或合适的工程师,而非仅参加中介带看。检查屋顶与结构、地下室和墙体潮湿、裂缝、保温、窗户、供暖设备年龄、电气、供水和排污。大型地块还须核查挡土墙、大树、排水、地下水、存在时的独立化粪系统、污染及洪水风险。目测可能遗漏隐蔽缺陷,需要针对性检测。签约前量化维修紧迫性、预备金和风险承担主体。
询问既往维修内容、施工方、时间,并索取现有发票、保修、图纸和维护记录。用可靠测量核实广告中的Wohnfläche居住面积,并与Nutzfläche辅助使用面积区分;露台、改装地下室和阁楼并不自动等同于居住面积。条件允许时再次到场测试供暖与设施。外观良好不代表一定适合计划用途。
5. 估算能源和长期费用
索取有效Energieausweis能源证书、可提供的能源账单和供暖参数。德国2026年整合后的联邦法律名称为Gebäudemodernisierungsgesetz(GModG):第80条原则上要求出售时有能源证书,最迟在看房时提供;第79条包括历史纪念建筑、小型建筑等例外。某些旧式、单元数量少的住宅需要基于计算需求而非实际消耗的证书。应先确认建筑类别。
能源证书用于概括比较,不保证将来实际能耗,也不等于建筑调查或施工报价。检查证书种类、有效期和居住人数对历史账单的影响。预算应包括供暖、电力、Grundsteuer房产税、建筑保险、供排水、维修、花园、私人道路和可能的法定升级。由能源专家判断该房屋适用的义务及可行性,不能假设所有锅炉必须立刻更换。
依据GModG第79条,能源证书原则上签发十年,但经过须重新签证的工程后可能失效。对于最多含两套住宅的居住建筑,第80条第4款还要求买方在收到证书后,与合格签发人员进行信息咨询,前提是该咨询作为单独服务免费提供。须核实适用条件;咨询不能替代独立的建筑技术检查。
6. 比较总投入而非挂牌价
按具体房屋及所在州列出欧元总预算:购价、Grunderwerbsteuer不动产转让税、公证与登记费、约定中介费、融资、检测、紧急维修和储备金。德国联邦财政部2025年资料说明基本税率为3.5%,各州税率最高达6.5%;应另行核实2026年实际州税率和计税依据。不存在适用于所有别墅的统一附加比例。
用统一口径比较各处房屋。购房当时的资金需求包括议定房价、所在联邦州的税费、公证和登记费用、实际应付中介费、贷款、汇兑和银行手续费、调查及紧急维修支出。另行估计供暖、Grundsteuer房产税、保险、维修、土地及私人道路的年度支出。重大缺陷应取得报价并预留不可预见费用。如果必要工程和长期负担超过预算,即使挂牌价较低也应排除。
中介佣金并非一律双方各付一半(50/50)。德国民法典BGB第656b至656d条适用于买方为消费者的某些公寓或独户住宅买卖:中介与双方签约时约定报酬须相等,将费用转给未签中介合同的一方也有法定条件。买方为公司或物业类型不同,须另行分析。要求提供文本形式中介协议、收费触发条件及含增值税金额。
7. 区分初筛与正式公证
根据BGB第311b条第1款,承诺购买或转让土地的合同原则上须公证。签署公证合同不等于已取得所有权:第873、925条要求Auflassung所有权移转合意及Grundbuch登记。第883条的Auflassungsvormerkung预告登记可保护买方请求权,公证人协调程序。不要只因中介称“已预订”便支付全款,应核对公证人付款到期通知和合同前提。
公证前应查明未解决的产权及登记问题,并明确原有担保解除、合法占有移交、交房日期、已披露缺陷、附带设备、未缴公共费用与交接文件。BauGB第24条在特定区域和条件下可能产生市镇优先购买权,并非所有房屋均适用。贷款、外币筹资或跨境转账须取得书面银行条件、汇率假设、汇出及收款行费用和资金来源证明要求。远程看房与传递文件不代表公证成交全程可远程完成。
8. 决定继续、调查或放弃
仅当住宅满足需求、地块与通道已识别、用途看来合法且总预算可承受时,才进入付费法律和工程尽调。可修复缺陷已报价、工期可控、文件待补或卖方接受书面条件时,可继续核查或重新议价。无法确保通行、核心用途依赖未获批改建、所有权资料矛盾或缺陷成本不可控时,应放弃。降价不能消除法律瑕疵。
支付大额费用前收集广告与规格、地块编号和地图、最新Grundbuch、Baulasten、批准图纸、Energieausweis、建造与维修记录、运营费用和中介条款。每项未解决问题应指定负责人及截止日期。买方律师审查权利和合同,独立建筑专家检查实体状况,能源专家评估系统和义务;三项工作相辅相成,无法相互替代。
四步购前筛查
- 先确定用途、必须条件和总预算上限。
- 高额调查前核实地块、合法通道与许可用途。
- 委托法律、建筑和能源核查,并估算缺陷成本。
- 只在条件及付款顺序书面明确后进入公证合同阶段。
官方法律及行政资料
- BGB §311b(1) — Federal Ministry of Justice / Federal Office of Justice
- BGB §873(1) — Federal Ministry of Justice / Federal Office of Justice
- BGB §925 — Federal Ministry of Justice / Federal Office of Justice
- GBO §12 — Federal Ministry of Justice / Federal Office of Justice
- Baulastenverzeichnis – Einsicht nehmen — German Federal Administration Portal
- BauGB §34 — Federal Ministry of Justice / Federal Office of Justice
- BauGB §35 — Federal Ministry of Justice / Federal Office of Justice
- GModG §80, current 2026 — Federal Ministry of Justice / Federal Office of Justice
- GModG §79 — Federal Ministry of Justice / Federal Office of Justice
- BGB §656b — Federal Ministry of Justice / Federal Office of Justice
- BGB §656c — Federal Ministry of Justice / Federal Office of Justice
- BGB §656d — Federal Ministry of Justice / Federal Office of Justice
- BGB §883 — Federal Ministry of Justice / Federal Office of Justice
- BauGB §24 — Federal Ministry of Justice / Federal Office of Justice
- Steuern von A bis Z (2025), Grunderwerbsteuer — German Federal Ministry of Finance
- Current consolidated GModG, updated 23 July 2026 — Federal Ministry of Justice / Federal Office of Justice
- ErbbauRG §1 — Federal Ministry of Justice / Federal Office of Justice
- ErbbauRG §5 — Federal Ministry of Justice / Federal Office of Justice
- ErbbauRG §9 — Federal Ministry of Justice / Federal Office of Justice
- ErbbauRG §27 — Federal Ministry of Justice / Federal Office of Justice