Comprar villas y casas en Londres: evaluación antes de comprometerse
Una vivienda independiente en Londres es más que su interior: la parcela, el acceso con derechos exigibles, las reformas y las obligaciones periódicas pueden determinar si conviene comprar. Primero seleccione según su uso; después exija pruebas antes del intercambio de contratos.
En esta guía
- Defina el uso antes que la etiqueta de lujo
- Compare limitaciones y posibilidades de adaptación
- Determine exactamente qué derecho se vende
- Una la casa, la parcela y el acceso
- Examine obras y autorizaciones por separado
- Revise estructura, terreno e instalaciones
- Calcule también los gastos anuales
- Calcule el impuesto de la operación individual
- Ejemplo de caja con sus supuestos
- Diferenciar anuncios y precios escriturados
- De la selección al contrato vinculante
- Seguir, renegociar o abandonar
- Fuentes oficiales y materiales de referencia
Defina el uso antes que la etiqueta de lujo
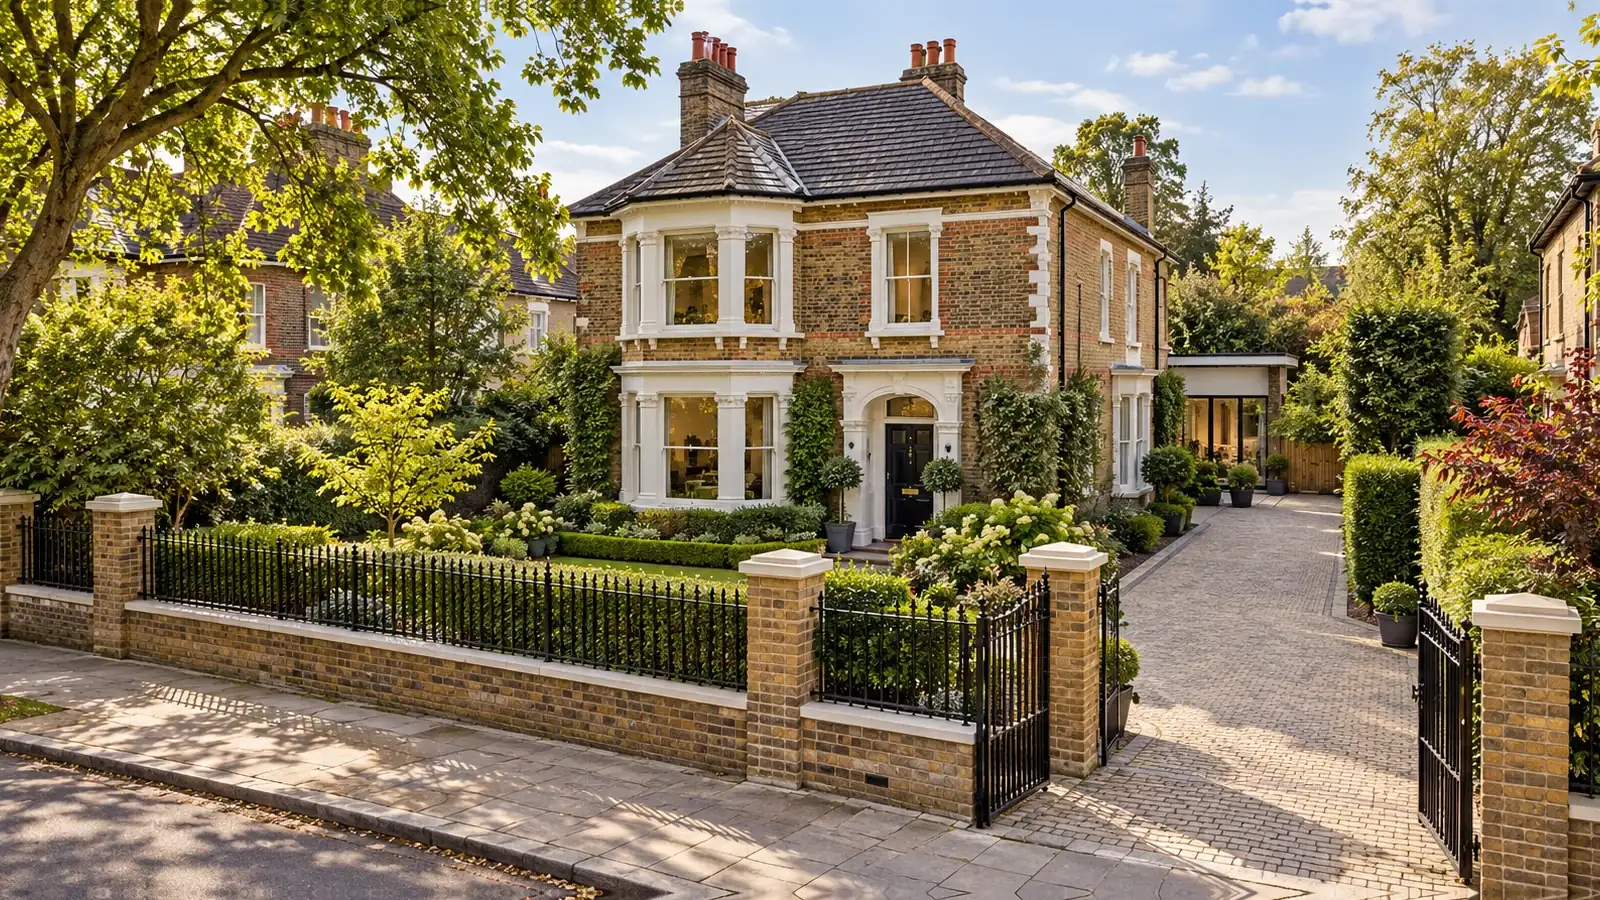
«Villa» es un término publicitario, no un régimen específico de propiedad inglesa. Defina residencia principal o ocasional, ocupantes, accesibilidad, privacidad, jardín, aparcamiento, desplazamientos y reformas asumibles. Decida si necesita una casa aislada o si una pareada o adosada cumple su finalidad. Los municipios de Londres imponen contextos distintos; un código postal no demuestra la idoneidad de la construcción, la parcela o sus ampliaciones.
Prepare una matriz con precio anunciado y ventas comparables verificables, régimen de tenencia, superficie y método de medición, jardín, acceso peatonal y rodado, distribución, protección histórica, estado, gastos y documentos pendientes. Los planos comerciales y los límites anunciados son afirmaciones preliminares, no prueba de titularidad ni medición exacta. Descarte inmuebles incompatibles con un requisito esencial aunque su acabado sea excelente.
Compare limitaciones y posibilidades de adaptación
Una casa antigua puede ofrecer jardines consolidados, carácter y amplitud, pero tejados, humedades, instalación eléctrica, aislamiento y restricciones patrimoniales pueden incrementar los costes. Una construcción reciente quizá tenga mejores sistemas, pero deben examinarse vías privadas, desagües compartidos, restricciones y cuotas de gestión. En casas ampliadas importan las uniones estructurales y los permisos. Ni la antigüedad ni el alto precio prueban calidad.
Diferencie lo corregible de lo estructuralmente inadecuado. Acabados, mantenimiento atrasado y mejoras de instalaciones pueden evaluarse con presupuestos. Un acceso insuficiente para coches, escalera inadecuada, falta de luz, covenant restrictivo o una ampliación imprescindible sin consentimiento adecuado pueden justificar rechazar la compra. Examine cómo funciona la casa en un día normal, no solo durante una visita preparada.
Determine exactamente qué derecho se vende
Una casa londinense puede ser freehold o leasehold aunque esté aislada: confirme el título, no lo infiera por la fachada. Freehold no elimina automáticamente covenants, estate rentcharges ni contribuciones a caminos o zonas privadas. Si es leasehold, investigue plazo pendiente, ground rent, service charges, controles sobre obras y requisitos del financiador. El profesional de conveyancing debe explicar qué suelo y derechos se transmiten y qué decisiones dependen de terceros.
Solicite title register, title plan y escrituras archivadas ante HM Land Registry; un inmueble no inscrito exige otra comprobación. El registro puede incluir propietarios, cargas, restricciones y servidumbres de paso. El plano indica límites generales, no necesariamente exactos; una valla puede no coincidir con la línea jurídica. Ante controversias sobre terreno, paso o muros, solicite documentación y, si procede, criterio de topógrafo y jurista.
Una la casa, la parcela y el acceso
Siga el trayecto desde la calle pública a puerta, garaje y jardín. Determine quién es dueño de la entrada y si existen derechos exigibles de circulación peatonal y vehicular sobre terrenos de terceros. Revise gastos de mantenimiento, portones compartidos, estacionamiento, reparto, invasiones del lindero y títulos distintos para zonas del jardín. Una entrada que parece privada en una foto puede ser común o estar limitada.
Compare la publicidad, los planos del registro, los instrumentos jurídicos y la situación física. Cuando el derecho esencial consta en un documento antiguo, pida copia e interpretación profesional: la promesa verbal no basta. Si el acceso solo se tolera o el jardín comercial supera el suelo registrado, condicione la decisión a una aclaración documentada. Una imagen digital no resuelve disputas sobre límites exactos.
Examine obras y autorizaciones por separado
Para buhardillas, ampliaciones, sótanos, estudios de jardín o cambios de distribución, solicite fechas, decisiones de planificación, constancias de building control y garantías aplicables. Planning permission y building regulations son controles separados: el primero no demuestra la seguridad estructural ni la ejecución conforme al plano. Los derechos de permitted development pueden restringirse por ubicación e historia del inmueble.
En listed buildings y ciertas construcciones de su entorno puede exigirse listed building consent para actuaciones que alteren su carácter protegido. Conservation areas, árboles protegidos, covenants y normas locales pueden limitar futuras obras. Historic England aconseja consultar pronto a la autoridad local. La antigüedad de una ampliación no sustituye la evaluación de ejecución administrativa, seguro y aceptación bancaria por el conveyancer y, si procede, un especialista urbanístico.
Revise estructura, terreno e instalaciones
Encargue una inspección independiente, distinta de la valoración hipotecaria. RICS describe el informe Level 3 (building survey) como adecuado para viviendas más grandes, antiguas o reformadas, y el Level 2 como adecuado para inmuebles más convencionales en estado razonable; consulte la guía vigente de RICS. Defina acceso a cubiertas, sótanos, anexos y jardín, y las exclusiones. Movimientos estructurales, tejados, humedad, muros de contención, árboles junto a cimentaciones, drenaje y modificaciones históricas pueden cambiar la viabilidad.
Las búsquedas documentales y la inspección técnica tienen finalidades diferentes. El conveyancer suele tramitar local authority, water/drainage y environmental searches, más otras específicas si hace falta. Verifique pronto disponibilidad y condiciones del seguro; obtenga informes y presupuestos profesionales cuando surjan defectos.
Calcule también los gastos anuales
Incluya council tax, seguro y franquicias, energía, agua y saneamiento, seguridad, jardinería, árboles, cubiertas, drenaje, climatización y reparaciones mayores. En calles privadas o comunidades, pida cuentas recientes, obras previstas, reservas y el documento que justifica pagos. Freehold no significa necesariamente ausencia de costes compartidos: dependen de instrumentos y gestión.
En segundas residencias compruebe exclusiones por vivienda vacía, calefacción, seguridad, custodia de llaves y jardín. Presupueste mejoras con margen para imprevistos, no según estimaciones verbales de la agencia. Confirme acceso de contratistas, permisos de vecinos y autorizaciones adicionales. El coste real combina precio, gastos de adquisición, trabajos iniciales y funcionamiento sostenible, no una rentabilidad prometida.
Calcule el impuesto de la operación individual
Londres pertenece a Inglaterra; la adquisición residencial se somete al Stamp Duty Land Tax (SDLT) según inmueble y comprador, no a los sistemas de Escocia o Gales. En la compra ordinaria de una única vivienda, los tramos marginales vigentes desde el 1 de abril de 2025 son 0 % hasta 125.000 £; 2 % entre 125.001 £ y 250.000 £; 5 % entre 250.001 £ y 925.000 £; 10 % entre 925.001 £ y 1,5 £ millones; y 12 % por encima. Cada porcentaje grava solo su tramo.
La adquisición adicional puede sumar cinco puntos porcentuales; compradores no residentes del Reino Unido que cumplan los criterios suelen sumar dos más y ambos recargos pueden coexistir. La residencia para SDLT tiene reglas particulares, no depende solo del pasaporte o visado. Sustitución de vivienda habitual, devoluciones y excepciones requieren estudio individual. Sociedades y transacciones especiales tienen reglas distintas. El conveyancer debe verificar la tributación antes del compromiso y emplear la calculadora actual de HMRC.
Ejemplo de caja con sus supuestos
Ejemplo únicamente: una propiedad residencial elegible adquirida en Inglaterra por 2.000.000 £ conforme a tramos ordinarios desde el 1 de abril de 2025 genera 153.750 £ de SDLT básico. Si concurren el recargo de cinco puntos por vivienda adicional y el de dos por no residencia, el total ilustrativo asciende a 293.750 £. Se excluyen beneficios especiales, sociedades, operaciones vinculadas y clasificaciones atípicas; lo real depende del comprador y fecha de completion.
Añada honorarios de conveyancing, tasación, inspección, búsquedas, costes bancarios o de intermediación cuando existan, seguro, mudanza y obras. Si dispone de otra moneda, documente tipo de cambio cotizado y fecha, proveedor de transferencia, cargos del banco receptor y riesgo de fluctuación: un precio en libras no fija el gasto en moneda extranjera. El abogado y la entidad financiera pueden pedir identidad, origen de fondos, traducciones y plazos de documentación.
Diferenciar anuncios y precios escriturados
Price Paid Data del HM Land Registry contiene compraventas onerosas registradas en Inglaterra y Gales, no anuncios de portales. Los últimos dos meses están incompletos porque entre venta y registro suelen transcurrir aproximadamente entre dos semanas y dos meses. Se excluyen operaciones no presentadas para inscripción y ciertas transmisiones sin contraprestación. Compruebe fechas de transacción y actualización.
Para cada candidato reúna ventas cercanas documentadas y fechadas; mantenga aparte anuncios y rebajas. Pedir £5 millones no prueba que se hayan cerrado ventas equivalentes a ese importe. Los datos públicos no detallan suficientemente calidad del solar, superficie útil exacta, estado de ampliaciones ni acceso privado: compleméntelos con planos, visitas y valoración profesional. Una muestra escasa sigue siendo escasa.
Construya una muestra verificable de ventas cerradas, no un promedio de portal: consulte el generador de informes o el archivo anual Price Paid Data de HM Land Registry y filtre calles cercanas, clase de casa registrada (D/S/T), régimen de tenencia (F/L) y fecha de transmisión. La categoría A suele recoger la venta onerosa de una vivienda individual; la B puede incluir ejecuciones, adquisiciones para alquiler identificables, compradores no particulares y bienes marcados como «Other»: examine cada registro B por separado. Los últimos 6–12 meses son un punto de partida práctico, no una regla oficial de tasación. Si hay pocas ventas de casas de lujo comparables, amplíe el período con transparencia y ajustes por estado, o indique que no hay datos suficientes para concluir un precio.
De la selección al contrato vinculante
Fase 1 antes de ofertar: describa uso, requisitos, presupuesto, preguntas de título y coste de inspección; reúna planos y datos registrales preliminares. Fase 2 tras aceptación: contrate conveyancer independiente de Inglaterra y Gales y técnico; confirme financiación y solicite búsquedas, títulos, escrituras, respuestas del vendedor, documentos de obras y seguro. Fase 3 antes del exchange: concilie terreno, acceso, estado, permisos, impuestos y presupuestos, resuelva incertidumbres vitales y pida explicación de contrato y riesgo del depósito. Antes del exchange, compruebe la oferta hipotecaria definitiva si hay préstamo, los fondos disponibles para el depósito contractual y la completion, y cuándo debe entrar en vigor el seguro del edificio según el contrato (a menudo desde exchange).
Fase 4 exchange y completion: en Inglaterra y Gales la oferta aceptada no suele obligar jurídicamente hasta intercambiar contratos; después nacen obligaciones. Acuerde fecha, verificación del destino del dinero y posesión con el conveyancer. La declaración y el pago del SDLT vencen normalmente dentro de los 14 días siguientes a la fecha fiscal efectiva (por lo general completion, pero quizá antes si hubo ejecución sustancial anticipada del contrato). Acuerde con el conveyancer quién declara, paga y tramita la inscripción. Comprar a distancia no elimina identificación, requisitos bancarios ni formalidades. Verifique las instrucciones bancarias de manera independiente mediante un canal conocido para prevenir fraude.
Seguir, renegociar o abandonar
Avance a la investigación profunda si el uso encaja, la prueba del título y acceso es coherente, los riesgos son proporcionados y el presupuesto completo soportable. Renegocie defectos subsanables con prueba escrita, rango de costes fiable y protección contractual cuando convenga. Abandone o imponga una condición expresa si es posible cuando falta el acceso esencial, la parcela difiere materialmente, una reforma imprescindible es inviable o un defecto grave resulta inasegurable o imposible de valorar.
Antes del exchange exija título y plano con escrituras, relación de derechos y obligaciones, permisos y certificaciones, inspecciones y análisis específicos, búsquedas, cuentas de cuotas, seguro, desglose de costes y preguntas abiertas por escrito. El comprador toma la decisión económica; el conveyancer evalúa la situación jurídica y los especialistas sus materias. La guía solo facilita la selección inicial: no constituye un dictamen jurídico sobre el título, una tasación independiente, una confirmación de viabilidad jurídica de una operación concreta ni una oferta de un inmueble actualmente disponible.
Fuentes oficiales y materiales de referencia
- HM Land Registry — Search the register
- HM Land Registry — Boundaries and boundary disputes
- Ministry of Housing, Communities and Local Government (GOV.UK) — Freehold estates
- GOV.UK — How to buy a home
- GOV.UK Planning Practice Guidance — When is permission required?
- Historic England — Listed Building Consent
- Royal Institution of Chartered Surveyors — House surveys: the costs, types and benefits
- Environment Agency (GOV.UK) — Check the long term flood risk for an area in England
- HM Revenue & Customs — SDLT: Residential property rates
- HM Revenue & Customs — Rates of SDLT for non-UK residents
- GOV.UK — Buying a home
- HM Revenue & Customs — Stamp Duty Land Tax: Overview (filing and payment deadline)
- HM Revenue & Customs — Check if you need to send an SDLT return (effective date and exceptions)
- HM Land Registry, UK HPI: August 2026 (published 21 October 2026)
- HM Land Registry, UK HPI England: August 2026, borough and methodology context
- HM Land Registry, How to access Price Paid Data
- HM Land Registry, Search for land and property information
- HMRC, Higher rates for additional residential property
- HMRC, SDLT: corporate bodies
- HM Treasury/HMRC, Budget 2026 Annex A rates and allowances (28 October 2026)