Acquistare ville e case a Londra: verifiche prima dell’impegno
Una casa indipendente a Londra non si esaurisce negli interni: lotto, accesso giuridicamente tutelato, modifiche ed obblighi periodici possono decidere se l’acquisto sia adatto. Selezionate secondo l’uso, poi chiedete prove prima dello scambio dei contratti.
In questa guida
- Partire dall’uso, non dal marchio di lusso
- Confrontare vincoli e possibilità di intervento
- Accertare esattamente i diritti trasferiti
- Collegare edificio, terreno e accesso
- Distinguere lavori eseguiti e consensi necessari
- Valutare struttura, suolo e impianti
- Stimare i costi di gestione nel tempo
- Applicare SDLT al compratore effettivo
- Esempio di liquidità e ipotesi
- Prezzo di annuncio e prezzo concluso
- Dalla selezione al contratto vincolante
- Procedere, trattare o rinunciare
- Fonti ufficiali e materiali di riferimento
Partire dall’uso, non dal marchio di lusso
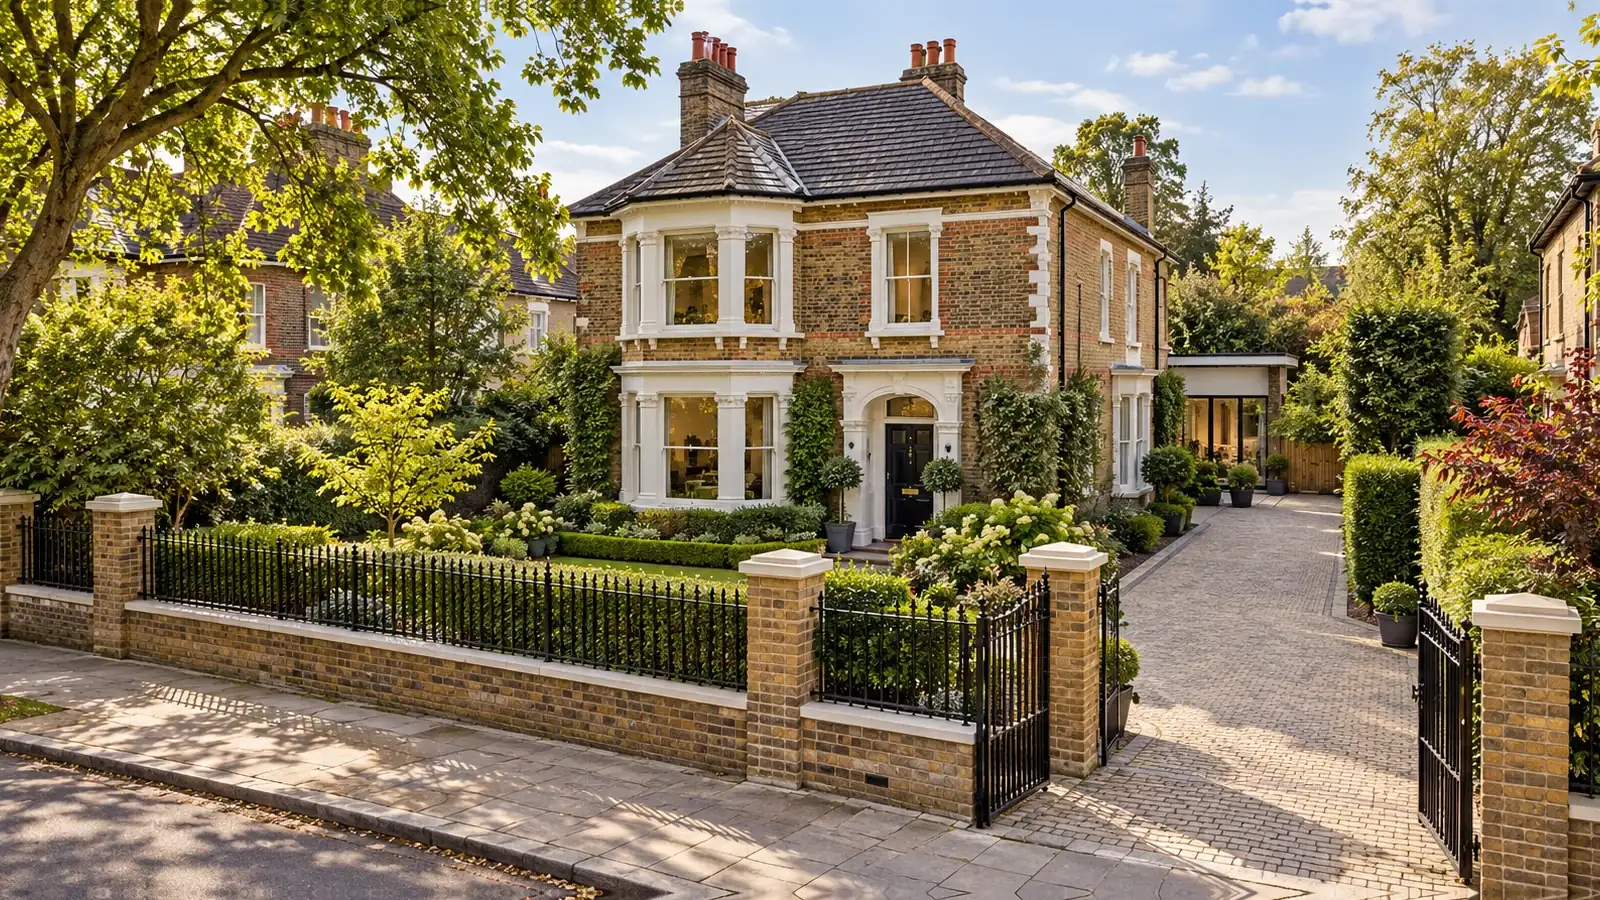
«Villa» è una descrizione commerciale, non una categoria autonoma della proprietà inglese. Stabilite abitazione principale o saltuaria, numero di persone, accessibilità, riservatezza, spazio esterno, parcheggio, percorrenze e lavori accettabili. Valutate se occorra davvero una casa isolata o basti una bifamiliare o una casa a schiera. I borough londinesi presentano vincoli diversi; il codice postale non prova l’idoneità di edificio, lotto o ampliamenti.
Compilate una scheda per immobile: prezzo richiesto e vendite comparabili documentate, titolo, superficie e metodo di misura, giardino, accesso pedonale e carrabile, disposizione interna, tutela storica, condizioni, costi annuali e documenti mancanti. Planimetrie e confini di agenzia sono indicazioni iniziali, non misurazioni certe o prova del diritto. Scartate immobili che non soddisfano un requisito essenziale, anche se ben rifiniti.
Confrontare vincoli e possibilità di intervento
Una casa d’epoca può offrire giardini maturi, carattere e spazi ampi, ma coperture, umidità, impianti elettrici, isolamento e vincoli storici aumentano potenzialmente il costo. Una casa recente può avere impianti migliori, ma strade private, drenaggio condiviso, restrizioni e quote gestionali vanno controllati. Negli immobili molto ampliati verificate giunzioni costruttive e autorizzazioni. Né età né prezzo elevato garantiscono qualità.
Separate i difetti quantificabili dai limiti difficilmente eliminabili. Finiture, manutenzione arretrata e alcuni impianti si possono valutare con preventivi. Accesso carrabile problematico, scala inadatta agli occupanti, luce insufficiente, covenant restrittivo o ampliamento indispensabile privo di autorizzazioni possono rendere l’acquisto non idoneo. Testate la funzionalità quotidiana, non soltanto l’allestimento della visita.
Accertare esattamente i diritti trasferiti
A Londra una casa può essere freehold o leasehold anche se isolata; va controllato il titolo, non desunto dall’aspetto. Freehold non esclude covenants, estate rentcharges e contributi per strade o aree comuni private. Per leasehold verificate durata residua, ground rent, service charges, limiti agli interventi ed esigenze del finanziatore. Il conveyancer deve spiegare terreno e diritti trasferiti e poteri rimasti a terzi.
Richiedete title register e title plan a HM Land Registry insieme agli atti depositati; beni non registrati richiedono prove diverse. Il registro può indicare proprietà, oneri, covenants e servitù di accesso. Il piano normalmente indica confini generali, non una linea catastale precisa: siepi e cancelli possono non coincidere. Per dispute su confini, muri e accessi chiedete documenti ed eventualmente parere legale e tecnico.
Collegare edificio, terreno e accesso
Seguite la via dalla strada pubblica all’ingresso, al garage e al giardino. Scoprite chi possiede il vialetto e se esistono diritti opponibili di passaggio a piedi e in auto su terreno altrui. Esaminate manutenzione, cancelli comuni, diritti di parcheggio, consegne, sconfinamenti e titoli separati per parte del giardino. Un ingresso apparentemente privato può essere condiviso o limitato.
Confrontate planimetria commerciale, registro, atti e luoghi. Se il passaggio essenziale nasce da un documento storico, fatelo acquisire e interpretare dal conveyancer: non basta la rassicurazione orale. Se l’accesso è solo tollerato o il giardino pubblicizzato supera il lotto registrato, pretendete chiarimenti documentali prima di vincolarvi. Un disegno digitale non risolve una disputa sui confini esatti.
Distinguere lavori eseguiti e consensi necessari
Per mansarde, estensioni posteriori, seminterrati, studi in giardino e modifiche interne richiedete date, decisioni urbanistiche, certificazioni building control e garanzie pertinenti. Planning permission e building regulations sono due controlli differenti: l’assenso urbanistico non dimostra conformità strutturale o corrispondenza al progetto. I diritti di permitted development possono essere limitati dal luogo e dalla storia dell’immobile.
Per listed buildings e alcune pertinenze può servire listed building consent quando i lavori incidono sul carattere tutelato. Conservation areas, alberi protetti, covenants e regole locali condizionano nuove opere. Historic England suggerisce di rivolgersi all’autorità locale prima di programmare interventi. La presenza da molti anni di un ampliamento non sostituisce la verifica di interventi repressivi, copertura assicurativa e bancabilità con il conveyancer o un esperto di planning.
Valutare struttura, suolo e impianti
Fate eseguire un’ispezione indipendente, distinta dalla valutazione del finanziatore. RICS descrive il Level 3 (building survey) come adatto a case più grandi, antiche o modificate e il Level 2 come adatto a immobili più convenzionali in condizioni ragionevoli; verificate la guida RICS vigente. Concordate accesso a soffitte, cantine, annessi e giardino e limiti dell’ispezione. Cedimenti, tetto, umidità, muri di sostegno, alberi presso fondazioni, fognature e interventi passati possono compromettere il progetto.
Ricerche legali e ispezione tecnica hanno scopi distinti. Il conveyancer organizza di norma local authority, water/drainage ed environmental searches, aggiungendo verifiche specifiche. Controllate presto disponibilità e condizioni dell’assicurazione e ottenete esami e preventivi specialistici sulle criticità.
Stimare i costi di gestione nel tempo
Il preventivo annuale comprende council tax, assicurazione fabbricato e franchigie, energia, acqua e fognatura, sicurezza, giardino, alberi, coperture, drenaggio, riscaldamento/raffrescamento e grandi riparazioni. Per vie private o complessi richiedete bilanci, interventi programmati, riserve e atto che giustifica gli oneri. Freehold non equivale a mancanza di spese comuni: contano documenti e organizzazione gestionale.
Per una seconda casa verificate limiti assicurativi durante l’assenza, riscaldamento, allarme, custodia chiavi e giardino. Fate predisporre preventivi con margine per imprevisti, senza adottare la cifra suggerita dall’agente. Verificate accesso delle imprese, consensi dei vicini e autorizzazioni ulteriori. Il costo complessivo include prezzo, transazione, lavori iniziali e gestione sostenibile, non rendimenti promessi.
Applicare SDLT al compratore effettivo
Londra è in Inghilterra: gli acquisti residenziali sono soggetti a Stamp Duty Land Tax (SDLT) secondo immobile e acquirente, non alle imposte scozzesi o gallesi. Per l’acquisto ordinario di un singolo immobile residenziale, dal 1° aprile 2025 valgono aliquote marginali 0% fino a £125,000; 2% da £125,001 a £250,000; 5% da £250,001 a £925,000; 10% da £925,001 a £1,5 milioni e 12% oltre £1,5 milioni. Ogni aliquota si applica soltanto alla sua fascia.
Per abitazioni aggiuntive possono aggiungersi cinque punti e per determinati non residenti UK altri due, anche cumulativamente. La residenza ai fini SDLT segue criteri propri, non solo cittadinanza o visto. Sostituzione della casa principale, rimborsi ed eccezioni vanno verificati individualmente. Società e operazioni particolari seguono regole diverse. Il conveyancer deve aggiornare il calcolo prima dell’impegno utilizzando il calcolatore HMRC.
Esempio di liquidità e ipotesi
Solo esempio: comprando in Inghilterra una singola abitazione qualificata a £2,000,000 con le fasce ordinarie dal 1° aprile 2025, la SDLT di base è £153,750. Se operano insieme il sovrapprezzo di cinque punti per casa aggiuntiva e di due per non residenza, il totale illustrativo diviene £293,750. L’esempio non presuppone agevolazioni speciali, regimi societari, operazioni collegate o classificazioni eccezionali; l’imposta effettiva dipende dall’acquirente e dalla completion.
Aggiungete compensi legali, valutazione, survey, searches, spese di banca o mediatore ove presenti, assicurazione, trasloco e lavori. Se i fondi sono in altra valuta, annotate tasso e data di cambio, prestatore del trasferimento, commissioni della banca ricevente e rischio di variazione: il prezzo in sterline non blocca il costo in valuta estera. Avvocato e banca possono richiedere identità, origine dei fondi, traduzioni e tempi adeguati.
Prezzo di annuncio e prezzo concluso
I Price Paid Data di HM Land Registry registrano vendite onerose iscritte in Inghilterra e Galles, non annunci dei portali. Gli ultimi due mesi sono incompleti perché tra vendita e registrazione trascorrono spesso circa due settimane–due mesi. Restano fuori operazioni non presentate alla registrazione e determinati trasferimenti gratuiti. Controllare data dell’operazione e aggiornamento del dataset.
Raccogliere vendite vicine documentate e datate e separare prezzi richiesti e successive riduzioni. Chiedere £5 milioni non dimostra vendite equivalenti a £5 milioni. I dati pubblici non descrivono in modo attendibile qualità del lotto, superficie interna esatta, stato degli ampliamenti o accesso esclusivo: servono planimetrie, sopralluoghi e valutazioni professionali. Un campione esiguo non va presentato come mercato rappresentativo.
Create un campione verificabile di vendite concluse, non una media dei portali: usate il report builder o il file annuale Price Paid Data di HM Land Registry, filtrando strade vicine, tipologia registrata (D/S/T), tenure (F/L) e data del trasferimento. La categoria A comprende di norma vendite onerose di singole abitazioni; B può comprendere pignoramenti, buy-to-let identificabili, acquirenti non privati e immobili «Other»: esaminate ogni caso B separatamente. I precedenti 6–12 mesi sono un punto di partenza pratico, non una regola ufficiale di stima. Se le vendite comparabili di case di pregio sono rare, ampliate dichiaratamente il periodo correggendo per lo stato, oppure segnalate l'insufficienza dei dati per concludere sul prezzo.
Dalla selezione al contratto vincolante
Fase 1 prima dell’offerta: utilizzo, requisiti essenziali, disponibilità finanziaria, titolo/tenure, budget per rilievi, piani e primi dati registrali. Fase 2 dopo accettazione: incaricate conveyancer indipendente per Inghilterra e Galles e tecnico; confermate finanziamento e ottenete searches, atti, risposte del venditore, evidenze di lavori e assicurazione. Fase 3 prima dell’exchange: riconciliate terreno, accessi, condizioni, permessi, imposte e preventivi; risolvete dubbi essenziali e fate spiegare contratto ed esposizione del deposito. Prima dell’exchange verificate l’offerta definitiva di mutuo, se necessaria, i fondi disponibili per deposito contrattuale e completion e la decorrenza dell’assicurazione del fabbricato richiesta dal contratto (spesso dall’exchange).
Fase 4 exchange e completion: in Inghilterra e Galles l’offerta accettata normalmente non vincola prima dello scambio contrattuale; dopo scattano obblighi. Definite completamento, controllo delle istruzioni di pagamento e consegna con il conveyancer. Dichiarazione e pagamento della SDLT sono normalmente dovuti entro 14 giorni dalla data fiscale effettiva (di regola completion, ma talvolta prima in caso di esecuzione sostanziale anticipata del contratto). Concordate con il conveyancer dichiarazione, pagamento e registrazione. La distanza non cancella identificazione, condizioni del prestatore o formalità esecutive. Verificate sempre i dati bancari tramite canale noto e indipendente per prevenire frodi.
Procedere, trattare o rinunciare
Proseguite la due diligence quando uso, titolo e accesso sono coerenti, rischi tecnici e autorizzativi sostenibili e budget totale accettabile. Rinegoziate carenze sanabili solo con prova scritta, costi attendibili e protezione contrattuale se necessaria. Rinunciate oppure imponete condizioni esplicite se possibili quando l’accesso essenziale non è dimostrato, il lotto differisce dall’annuncio, un intervento irrinunciabile non è accettabile o un difetto grave non è assicurabile o quantificabile.
Prima dell’exchange chiedete titolo e piano con atti, elenco di diritti e obblighi, documenti planning e building control, ispezioni specialistiche, searches, conti delle quote, copertura assicurativa, costi analitici e questioni pendenti per iscritto. L’acquirente decide sul piano commerciale; il conveyancer valuta il diritto, tecnici e urbanisti i propri ambiti. Questa guida serve solo alla preselezione: non è un parere legale sul titolo, una valutazione immobiliare indipendente, una conferma della regolarità giuridica di una specifica operazione né un’offerta relativa a un immobile attualmente disponibile.
Fonti ufficiali e materiali di riferimento
- HM Land Registry — Search the register
- HM Land Registry — Boundaries and boundary disputes
- Ministry of Housing, Communities and Local Government (GOV.UK) — Freehold estates
- GOV.UK — How to buy a home
- GOV.UK Planning Practice Guidance — When is permission required?
- Historic England — Listed Building Consent
- Royal Institution of Chartered Surveyors — House surveys: the costs, types and benefits
- Environment Agency (GOV.UK) — Check the long term flood risk for an area in England
- HM Revenue & Customs — SDLT: Residential property rates
- HM Revenue & Customs — Rates of SDLT for non-UK residents
- GOV.UK — Buying a home
- HM Revenue & Customs — Stamp Duty Land Tax: Overview (filing and payment deadline)
- HM Revenue & Customs — Check if you need to send an SDLT return (effective date and exceptions)
- HM Land Registry, UK HPI: August 2026 (published 21 October 2026)
- HM Land Registry, UK HPI England: August 2026, borough and methodology context
- HM Land Registry, How to access Price Paid Data
- HM Land Registry, Search for land and property information
- HMRC, Higher rates for additional residential property
- HMRC, SDLT: corporate bodies
- HM Treasury/HMRC, Budget 2026 Annex A rates and allowances (28 October 2026)