在伊维萨购买别墅和独栋住宅:选房与核查指南
外观出色的别墅不一定值得购买。在伊维萨,应先判断房屋是否符合预期用途,再在资金受到约束前核实地块、建筑、通行权、成本和许可用途。
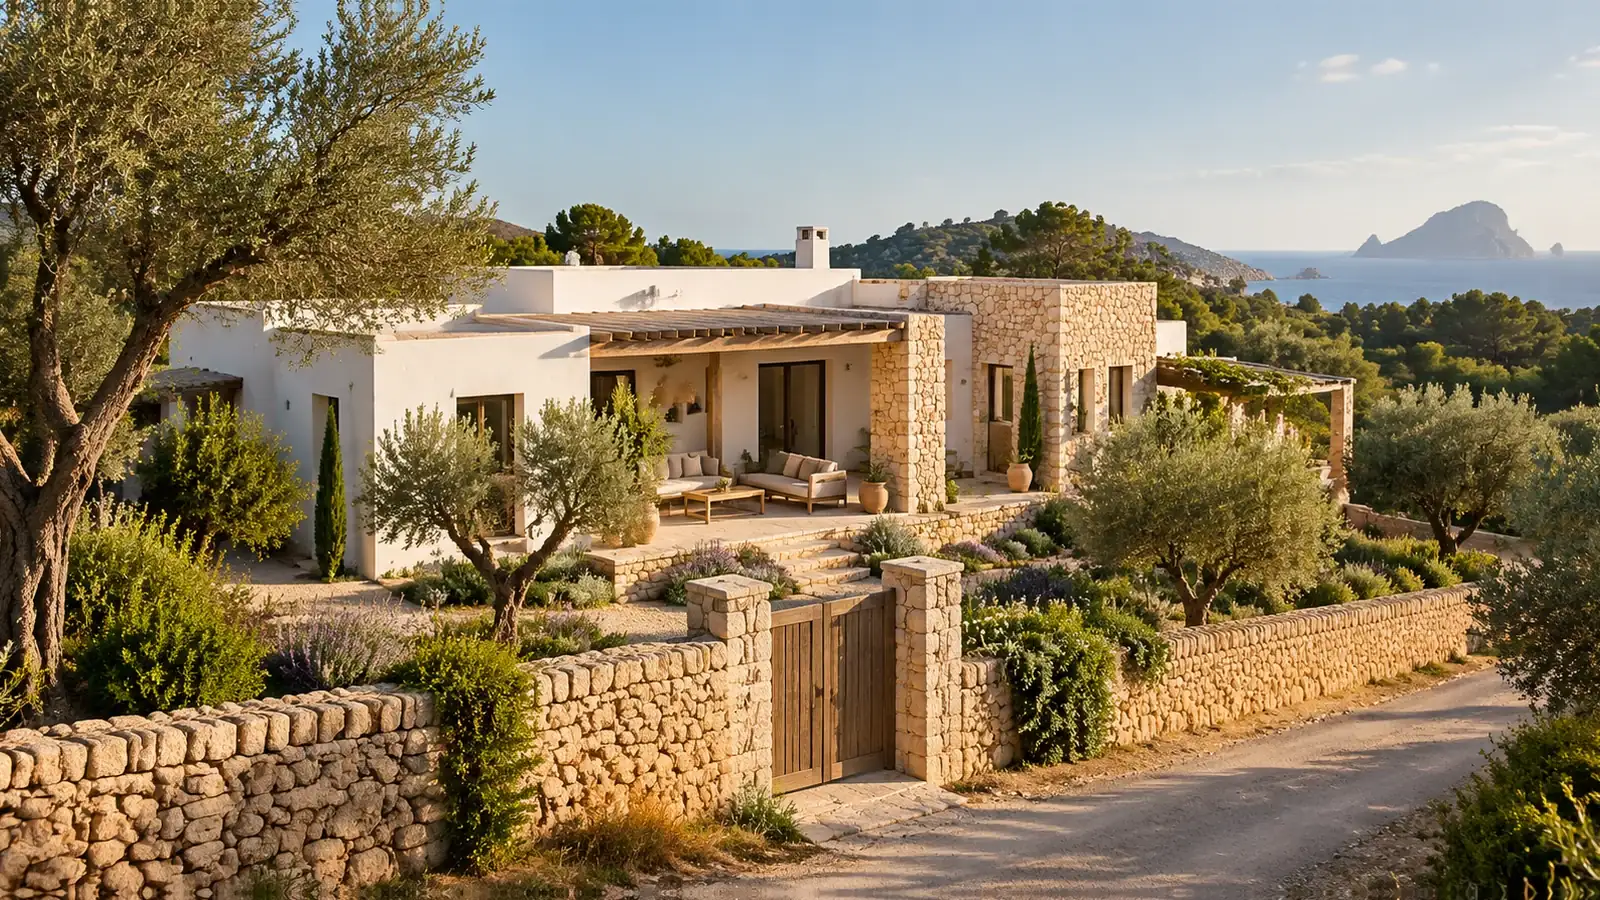
根据实际用途筛选,而非只看照片
看房前先确定是长期自住还是季节性使用、实际可用卧室数量、隐私、无障碍需求、客房、停车位、网络和可接受的通勤时间。应在不同时段实地走访:工作日清静的道路在夏季可能拥堵。核对从真实大门到必要设施的路线,而不是只看广告中的区域名称。不符合硬性要求的房屋,应在支付高额法律核查费用前排除。
比较实际利弊。乡村finca可能提供更大土地与安静环境,但道路通行、供水、排污和允许建筑通常需要更多证明。建成区生活设施较近,却可能伴随邻居和交通。海景不保证视线永远无遮挡,也不赋予进入海滩的权利。挂牌价格不能代表成交价格;不可无依据推测升值或租金回报。应以同一套标准比较每套房屋。
不要把所有独栋住宅视为同一类,可按三种情形筛选。连接公共设施的村镇边缘住宅适合经常居住,却可能牺牲私密性或停车位;有统一管理的别墅社区可能提供共用车道和安保,但须遵守业主规则并缴纳费用;偏远乡村finca更为清静,却可能需要业主自行负责私路、储水和污水处理。根据实际用途,将候选房源标为“合适”“有条件合适”或“排除”。房源广告不能证明可以合法接待付费住客。
核实地块、所有权和通行权
向西班牙Registro de la Propiedad申请近期nota simple,核对登记所有人、房产标识、抵押、负担和限制。该摘录只反映出具时的信息;certificación registral的证明力更强。与卖方产权文书以及Catastro的地籍编号、地图和面积相互比对。地籍信息匹配本身既不证明所有权,也不证明全部建筑已获批准。发现差异,应请独立的西班牙法律专业人士处理。
核实法律上可执行的通行权,而不是只看车道照片。地块是否直接连接公共道路?如果必须穿过他人土地,应索取已登记的通行地役权或其他可执行的法律文件,并确认宽度、车辆通行、维护、门禁与共同使用安排。对比实地围墙、地界、产权文书和地图,明确墙体、露台和车道是否包含在交易中。如果关键通道仅依赖邻居许可,不应作出无条件承诺。
对每套最终候选房产索取整理好的卖方文件:全体卖方的身份和授权、产权契据、最新登记摘录、地籍编号及图纸、建造及改建许可、适用的居住使用证明、能源证书、最近一份IBI房产税账单及公用事业合同。根据第390/2021号皇家法令,出售既有建筑时,原则上须在买卖合同中附上已登记的能源证书和标签,但有法定豁免。若属业主共同体,还应索取章程及欠费证明;适用的共有物业规则可能使房产承担前业主的某些共同费用欠款。缺失文件须查清,不能视为默许。
核查建筑合规性与运营条件
向市镇主管部门和熟悉当地情况的合格建筑师核查土地规划分类,以及主屋、扩建、客房附属建筑、露台和泳池的许可历史。按适用情况将建筑许可证、竣工或使用文件、图纸与现状比对。巴利阿里群岛第12/2017号法律第129条等区分不同的规划不合规状态,并可能限制改造;建筑年代久不代表扩建已自动合法化。乡村或保护用地尤其需要审查,未来翻修也必须另行判断。
海滨房产需要核查官方海岸边界和地役限制,不能只相信“海滨一线”的营销说法。西班牙第22/1988号海岸法原则上设有100米保护带和6米公共通行带,但仍须考虑过渡规则、官方划界和例外。不能凭网络地图目测距离。应确认特定地块的施工及通行限制;面向海滩不等于拥有海岸私人产权。
在把豪华装修当成房屋状况良好的证明前,应委托独立建筑检查。核查结构、屋顶、潮湿、排水、保温、露台、泳池设备以及火灾和风暴风险。了解自来水或私人水源、水井、电力、下水道或化粪池、互联网的实际运行情况及所需许可和服务合同。索取账单、维护记录及可投保资料。技术状况、合法用途与无负担产权是三项不同核查。
不仅要看装修,还要测算持续费用。尽可能索取12个月账单,以及花园和泳池维护、供水或水处理、化粪池、私路维修、安保、保险及紧急修理的书面报价。如果房屋每年有一段时间空置,应明确漏水或停电时由谁处理。向保险公司核实该地址的除外责任和免赔额,对重大建筑缺陷请专业人士估算修复成本。比较各候选房的年度固定支出、季节性峰值和一次性维修,不要凭空套用每平方米统一成本。
正确计算完整购房成本
在巴利阿里群岛购买一般二手住宅时,ITP通常采取累进税率:前40万欧元8%,接下来的20万欧元9%,再接下来的40万欧元10%,100万至200万欧元的部分12%,超过200万欧元的部分13%。不是对全部房价适用同一税率。需要确认计税基础和真正适用的优惠;首套主要住所优惠不能自动用于豪华或度假别墅。签约时应再次核实有效法规。
以下只是算例,并非对某套房的税务报价:普通二手交易的计税基础若为250万欧元且适用一般税阶,ITP约为27.5万欧元,其中前40万欧元为3.2万欧元、接下来的20万为1.8万欧元、再接下来的40万为4万欧元、100万至200万欧元部分为12万欧元、超过200万欧元部分为6.5万欧元。依据西班牙一般规定,通常按纳税发生日的地籍参考价值,或更高的申报价值、合同价确定计税基础;没有可核实的参考价值时适用特别规则。承担合同义务前须按实际交易计算。
开发商首次交付且符合条件的新建住宅,一般缴纳10%的西班牙增值税而不是二手住宅ITP,另可能涉及AJD文书税。交易定性与例外必须逐案确认。应单独预算公证、登记、独立法律和技术服务、融资、估值及后续修缮费用。如果以其他币种付款,还应区分参考汇率、银行兑换价差与汇款手续费。挂牌价或“另加税费”不是总预算。
决定继续、重新谈判或放弃
拥有住宅并不自动取得旅游短租经营权。如果收入是购买的重要因素,预测前须核实伊维萨现行分区、旅游许可证的有效性与可转让性,以及岛上主管机关的立场。购买西班牙房产本身也不授予签证或居留资格。自住、旅游经营、融资与移民是独立事项。无法证明相关许可时,不应按持牌出租业务给房屋估值。
支付不可退还的预订款或签署arras合同前,应取得完整房产材料并审查产权、规划和建筑。让西班牙律师解释卖方身份、收款人、交割时间、定金被没收的规则、违约救济,以及许可、贷款或文件出现问题时明确写入合同的退款条件。银行初步答复不是贷款批准,定金也不会当然退还。重大未决事项应写成书面条件,而非依赖口头承诺。
只有在产权和负担、土地和通道、获批建筑、技术调查及全部现金需求相互一致时,才进入公证买卖文书阶段。缺陷确实可修复且损失可量化的,可以重谈价格或合同风险分配。如果无法证明关键通行权、核心建筑合法性或卖方所有权,或者要求在核实前支付无法追回的款项,应停止。交割时核对付款、公证与后续登记;这些程序不会消除未查明的建筑或规划缺陷。
设置三道决策关口。再次看房前,剔除不满足位置、可用面积、进出道路或基本设施要求的房屋。支付预订款或签订arras前,让律师和建筑师核对同一地块编号,并以书面答复产权、通行权、许可、改建和订金保障等关键问题。签署公证契据前,核对最终附带物品清单、约定工程、必要时的正式贷款批准、计税基础、收款人和已登记负担的注销安排。报告写着“需进一步调查”不等于通过。必须由负责的专业人士书面解决所有实质问题后才能继续。
资料来源与法律依据
- Colegio de Registradores de España: Nota simple y certificación registral
- Dirección General del Catastro: La referencia catastral
- Boletín Oficial del Estado: Ley 12/2017 de urbanismo de las Illes Balears
- Boletín Oficial del Estado: Ley 22/1988 de Costas
- Agència Tributària de les Illes Balears: Tipos de gravamen ITP y AJD
- Agencia Estatal de Administración Tributaria: Compro una vivienda: IVA o ITP
- BOE: Ley 8/2012 — Turismo de las Illes Balears
- Ministerio de Inclusión, Seguridad Social y Migraciones: Inversores: Ley Orgánica 1/2025
- BOE: Real Decreto 390/2021 — Certificación de eficiencia energética
- BOE: Ley 49/1960 — Propiedad Horizontal, artículo 9
- BOE: Real Decreto Legislativo 1/1993 — artículo 10, base imponible del ITP