Acheter une villa ou une maison à Paris
Choisir une maison à Paris, vérifier parcelle, accès, urbanisme, état du bâti, frais et conditions de vente.
Dans ce guide
- Choisir le bon type de maison
- Parcelle, limites et accès
- Bâti existant et projets de travaux
- Vérifier ce qu’il est légalement possible de transformer
- Évaluer la rareté sans se fier à une cote présumée
- Diagnostics obligatoires et expertise
- Budget d’achat et de détention
- S’engager à des conditions vérifiables
- Décider : poursuivre, renégocier ou renoncer
- Sources officielles
Choisir le bon type de maison
Avant de comparer les prix affichés, précisez l'objectif : résidence principale, occupation occasionnelle ou rénovation. Fixez le budget global, le nombre de chambres, les espaces extérieurs utilisables, l'accessibilité, le stationnement, l'intimité, les transports et les travaux acceptables. Pour chaque bien, demandez l'adresse précise, les références cadastrales, la méthode de calcul des surfaces, la superficie du terrain, les modalités d'accès et le classement énergétique. Une annonce séduisante mais imprécise appelle des pièces complémentaires, pas une présélection définitive.
Précisez le périmètre géographique : un bien présenté comme situé « à Paris » peut relever d'une commune limitrophe. Vérifiez la commune à partir de l'adresse exacte et des références cadastrales. Le portail d'urbanisme de la Ville de Paris concerne les parcelles parisiennes ; pour une commune voisine, demandez les règles locales et les coordonnées du service compétent. Comparez les trajets réels porte à porte, l'accès depuis la voie publique et la surface de jardin réellement utilisable, plutôt que le seul prestige d'une localisation annoncée. Si Paris intra-muros est impératif, éliminez les biens hors Paris avant de payer des expertises.
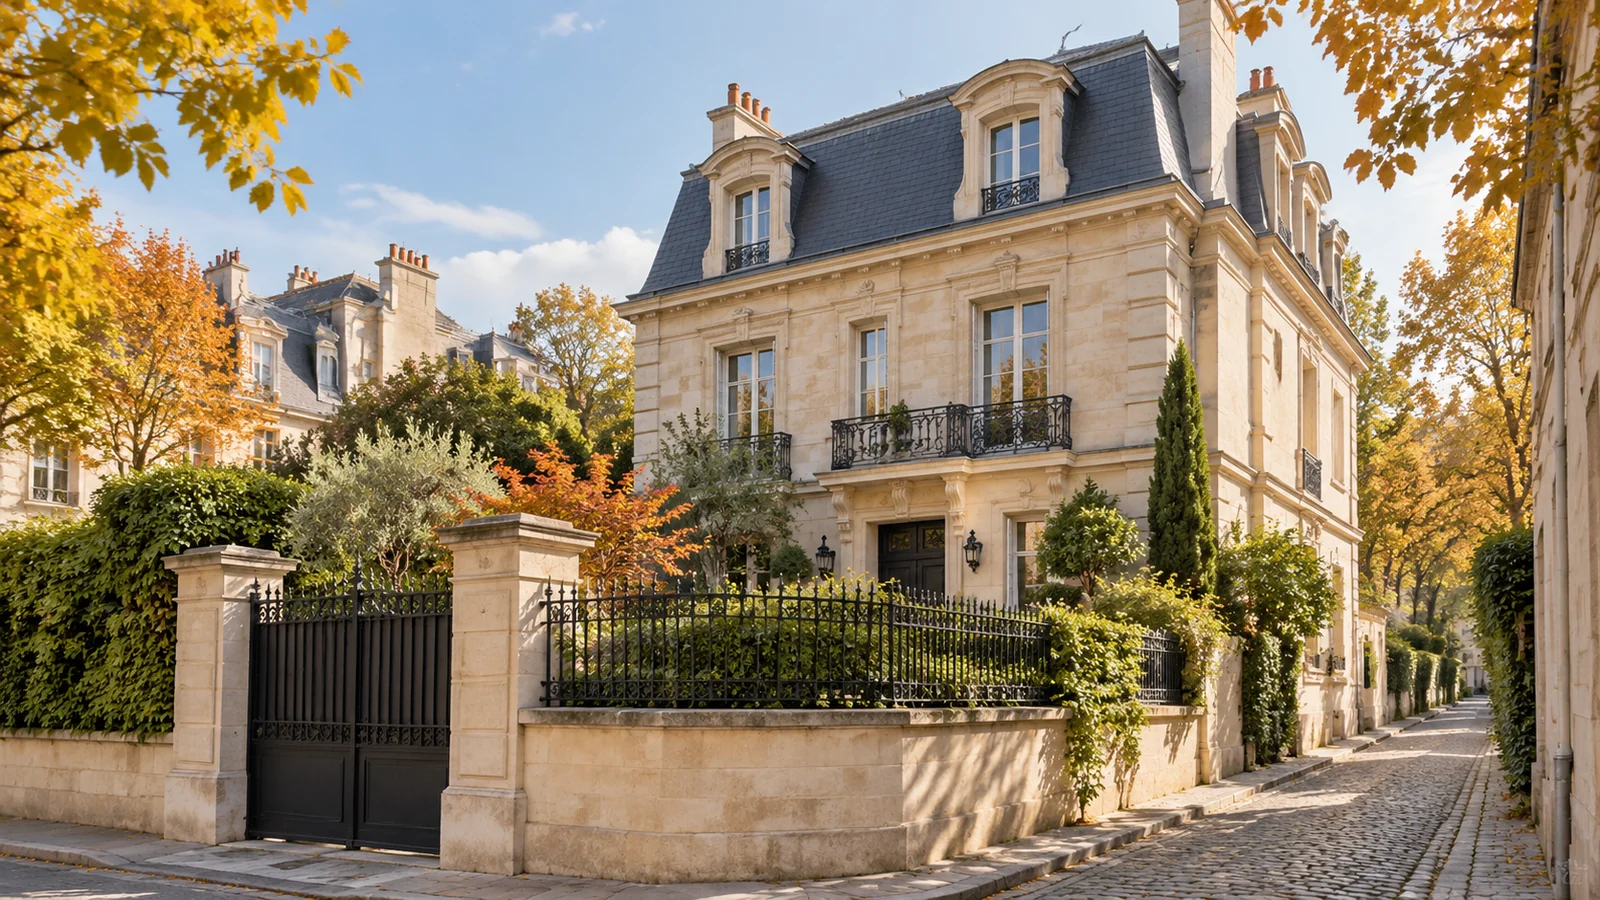
À Paris, une maison d'apparence indépendante peut occuper une parcelle propre, être soumise à des droits et obligations collectifs ou former un lot de copropriété. Ces situations ne sont pas équivalentes. Distinguez la propriété exclusive du jardin et de l'allée d'un droit de jouissance privative ou d'une installation commune. Une photographie ni le mot « villa » ne prouvent une propriété indépendante. Consultez les titres avant de payer une prime pour cette indépendance supposée.
Comparez trois profils : maison entretenue nécessitant peu de réparations, demeure de caractère avec entretien élevé, maison proposée pour agrandissement ou transformation. Pour la première, privilégiez l'état et les dépenses courantes ; pour la deuxième, la structure, les protections patrimoniales et l'entretien spécialisé ; pour la troisième, la faisabilité des autorisations plutôt que les perspectives d'architecte. Écartez un bien dont une fonction indispensable dépend d'une autorisation future non vérifiée.
Lors d'une deuxième visite, vérifiez l'ensoleillement et les vis-à-vis, le bruit de circulation et du voisinage aux heures utiles, l'humidité en sous-sol, l'écoulement des eaux, les escaliers, les portails et le stationnement avec le véhicule prévu. Faites préciser la surface intérieure annoncée : pièces habitables, caves, dépendances et terrasses ne sont pas des surfaces équivalentes. Si la maison constitue un lot de copropriété, demandez au notaire si le mesurage légal du lot s'applique. Obtenez les plans et faites vérifier indépendamment les dimensions décisives avant d'accepter un prix fondé sur une surface inexpliquée.
Parcelle, limites et accès
Demandez le titre du vendeur, les références cadastrales, les plans de division, les servitudes publiées et les éventuels documents de bornage. L'administration du cadastre précise que son plan, à finalité essentiellement fiscale et administrative, ne garantit pas le droit de propriété. Si un mur, jardin, passage ou bâtiment annexe importe, le notaire et, au besoin, un géomètre-expert doivent rapprocher les titres et les limites sur place. Une carte cadastrale en ligne ne remplace pas cette vérification.
Vérifiez l'accès à la voie publique : façade directe ou servitude de passage sur une parcelle voisine. Examinez le titre du passage, son entretien, le passage des véhicules et ses limitations. Testez physiquement portail, aire de manœuvre et livraisons. Précisez si le stationnement est vendu avec le bien, loué ou simplement toléré. Même un jardin exceptionnel perd de l'intérêt si le passage requis n'est pas juridiquement utilisable.
Bâti existant et projets de travaux
Confrontez les pièces, niveaux, terrasses, sous-sols, dépendances et extensions annoncés aux plans anciens et autorisations disponibles. L'existence matérielle d'une extension n'atteste ni son autorisation ni sa conformité. Exigez permis, déclarations préalables, documents d'achèvement pertinents et explications des écarts. Un architecte ou professionnel compétent doit examiner les transformations importantes. Vérifiez séparément la régularité de l'usage actuel et la possibilité des nouveaux travaux envisagés.
Les règles d'urbanisme et de protection patrimoniale à Paris varient selon l'adresse. Consultez le portail municipal, le PLU bioclimatique applicable et les règles des secteurs protégés. La Ville rappelle que réfection de toiture, modification de façade et petite extension peuvent exiger déclaration préalable ou permis de construire, voire des autorisations supplémentaires sur les bâtiments protégés. L'exemple d'un voisin et l'affirmation d'un intermédiaire ne suffisent pas. Demandez une analyse écrite avant de valoriser surélévation, combles aménagés ou dépendance de jardin.
Si la maison relève d'une copropriété, obtenez règlement, état descriptif de division, charges, procès-verbaux d'assemblées et travaux envisagés. Ces documents peuvent encadrer toiture, façades, cour et parties à jouissance privative, même avec une entrée indépendante. En présence d'une association syndicale de propriétaires, demandez statuts, budgets et obligations. Le notaire doit identifier le droit réellement vendu : parcelle en pleine propriété, lot de copropriété, quote-part indivise ou autre situation.
Vérifier ce qu’il est légalement possible de transformer
Le Plan local d’urbanisme bioclimatique (PLUb) encadre de nombreux travaux dans Paris. Le portail municipal publie le PLUb en vigueur et ses évolutions : vérifiez-y le zonage et consultez la version applicable à la parcelle et aux travaux projetés, non un extrait commercial ancien. Des secteurs patrimoniaux particuliers, notamment dans le Marais et une partie du 7e arrondissement, relèvent de plans de sauvegarde distincts. Obtenez les règles de zonage, prescriptions architecturales, protections végétales, limites de démolition et destination légalement admise pour chaque espace.
L’adjectif « historique » dans une annonce ne vaut pas protection réglementaire. Vérifiez si le bien, ou seulement certaines parties, est classé ou inscrit monument historique, situé aux abords d’un monument ou protégé au titre de règles locales. Façades, escaliers, intérieurs, arbres ou agrandissements peuvent être concernés, mais les régimes varient. Réclamez arrêtés de protection, plans autorisés, permis anciens et preuves de régularité des modifications réalisées. Avant de chiffrer piscine, ascenseur, climatisation, remplacement des vitrages ou travaux en sous-sol, interrogez architecte compétent et administration sur les autorisations nécessaires. Une autorisation future n’est jamais à tenir pour acquise.
Évaluer la rareté sans se fier à une cote présumée
Les données officielles Demande de valeurs foncières (DVF) apportent un point de départ grâce aux ventes enregistrées sur les cinq dernières années, avec leurs limites de couverture et de contenu. Elles ne recensent pas nécessairement de façon complète les ventes confidentielles de demeures d’exception. Une moyenne au mètre carré ne reflète ni terrain paysager, ni intérieurs protégés, ni dépendances, ni travaux différés, ni droits particuliers. Retenez des ventes effectivement conclues, pertinentes par lieu et date, puis exposez les différences de propriété juridique, parcelles, surface utile totale, état et période. Si les vrais comparables sont rares, explicitez l’incertitude de la fourchette d’estimation.
Le supplément pour rareté doit être éprouvé : partez de biens vendus de même usage et de localisation comparable, corrigez uniquement les écarts justifiés, retranchez les travaux proches documentés et considérez l’étroitesse du marché à la revente. Il s’agit d’une méthode d’analyse, non d’un indice officiel. Une parcelle supplémentaire n’ajoute une valeur sûre que si elle est effectivement cédée avec ses accès ; un escalier protégé peut séduire tout en limitant les travaux. Demandez au moins deux avis indépendants détaillant données et hypothèses, avec variantes en cas de délai de revente long, entretien accru ou rénovation restreinte.
Diagnostics obligatoires et expertise
Le dossier de diagnostic technique (DDT) du vendeur constitue une information réglementaire et non une garantie d'absence de défauts. Pour une maison individuelle concernée, il comprend le DPE ; selon l'âge, la localisation et les équipements, les vérifications plomb, amiante, gaz, électricité, termites, assainissement et risques peuvent s'ajouter. Les diagnostics applicables accompagnent l'avant-contrat ou l'acte de vente. Vérifiez la validité et la pertinence de chaque pièce pour le bien exact.
En octobre 2026, la vente d'une maison individuelle entrant dans le dispositif et classée E, F ou G exige en principe un audit énergétique réglementaire supplémentaire, distinct du DPE ; la classe D sera concernée en 2034 selon le calendrier officiel. Les scénarios chiffrés ne sont pas des prix garantis. Commandez une inspection indépendante de toiture, fondations, humidité, bois, évacuation des eaux, chauffage et capacité électrique ; faites intervenir des spécialistes si nécessaire. Une visite agréable et des diagnostics valides ne remplacent pas cet examen.
Consultez l'état des risques officiel à l'adresse précise plutôt que la réputation du quartier. Lorsqu'il est exigé, le vendeur doit le remettre à la première visite si elle a lieu et l'annexer à l'avant-contrat ; il doit normalement dater de moins de six mois. Examinez chaque exposition et ses conséquences assurantielles. Demandez les antécédents d'inondations, infiltrations, sinistres déclarés et problèmes structurels. Une carte publique sans alerte ne prouve pas l'absence de dommages privés.
Budget d’achat et de détention
Pour formuler une offre, examinez les ventes effectivement conclues et pas seulement les prix d'annonce. Le service de recherche des transactions immobilières de l'administration fiscale fournit notamment l'adresse, le type de bien et la surface, mais pas à lui seul l'état de la toiture, les droits exclusifs sur le jardin, les restrictions d'accès ni les charges patrimoniales. Comparez emplacement, droits sur la parcelle, surfaces utiles, état et date de vente ; explicitez les ajustements. En l'absence de vrais comparables, demandez une expertise indépendante motivée. Une moyenne parisienne au mètre carré ne suffit pas à valoriser une maison singulière.
Notaires de France situe couramment les frais d'acquisition d'un logement ancien autour de 7 à 8 % du prix, contre un régime pouvant différer sensiblement dans le neuf. Il s'agit d'un repère et non d'un devis ou d'un budget complet. Faites chiffrer par le notaire droits, émoluments et débours pour votre prix et votre statut. Vérifiez si les honoraires d'agence figurent dans le prix annoncé et à qui ils incombent. Ajoutez, selon le cas, financement, sûretés, assurances, contrôles techniques et conseil juridique. La chambre des notaires de Paris a signalé une hausse des droits de mutation de 0,5 point à compter d'avril 2025 ; les acquéreurs qui n’ont pas été propriétaires de leur résidence principale au cours des deux années précédant l’acte et qui achètent pour y établir leur résidence principale peuvent être exonérés de cette hausse. En cas d’acquisition à plusieurs, le notaire doit vérifier l’éligibilité selon les quotes-parts et le régime matrimonial. L'ordre de grandeur habituel de 7 à 8 % peut donc être insuffisant : demandez un décompte daté et adapté au bien.
Construisez un budget de propriété sur cinq ans à partir de pièces : derniers avis de taxe foncière, factures d'énergie, devis d'assurance, entretien de toiture et façades, jardin, assainissement, sécurité, éventuelle voie privée ou charges collectives. Demandez des devis de travaux détaillés avec marge pour imprévus identifiés. Séparez les liquidités nécessaires jusqu'à la signature définitive de la réserve disponible ensuite. Une maison moins chère mais mal documentée sur toiture, accès et rénovation énergétique peut être plus exposée qu'une maison mieux entretenue et plus coûteuse.
S’engager à des conditions vérifiables
Pour un logement ancien, une promesse unilatérale ou un compromis de vente peut précéder l'acte authentique ; leurs effets juridiques diffèrent. Faites vérifier par le notaire la capacité du vendeur, la propriété, les charges, les éventuelles procédures de préemption, la désignation, la disponibilité et les conditions. L'acquéreur non professionnel d'un bien d'habitation bénéficie normalement de dix jours calendaires de rétractation après notification régulière. Ne comptez pas sur ce délai pour remplacer des vérifications et conditions négociées avant de signer.
En cas de prêt immobilier, l'avant-contrat doit indiquer le financement et comporter la condition suspensive applicable ; le délai légal de recherche de financement ne peut être inférieur à un mois, et peut être prolongé. Définissez avec notaire et prêteur le montant, les paramètres de taux et les échéances. Si accès, autorisations, travaux du vendeur ou remise de documents sont essentiels, négociez des conditions précises assorties de délais plutôt que des promesses verbales. En cas de refus conforme à une clause de prêt valable, les sommes versées sont en principe restituées selon les règles et le contrat.
Une commercialisation à distance ne signifie pas automatiquement un transfert de propriété à distance. Visite vidéo, pièces envoyées, négociation en ligne, représentation et acte notarié électronique sont des étapes distinctes avec des exigences propres d'identité et de validité. Demandez au notaire français retenu quelles formes de signature, contrôles de fonds et d'identité, pouvoirs et formalités finales sont possibles pour ce dossier. L'achat immobilier, quel qu'en soit le prix, ne confère pas en soi un titre de séjour français.
Décider : poursuivre, renégocier ou renoncer
Engagez les vérifications poussées lorsque la parcelle, l'accès, la situation de la construction, les diagnostics, l'état technique, les coûts d'exploitation et le financement sont documentés. Renégociez prix ou conditions exécutoires si un défaut quantifiable ou une pièce manquante peut être régularisé avant l'acte. Renoncez si l'accès légal manque, si un projet indispensable est irréalisable, si propriété ou urbanisme essentiels restent sans preuve ou si les défauts dépassent votre enveloppe. Suivez chaque hypothèse, responsable et échéance dans un registre de réserves.
Exemple : une maison avec allée paysagée paraît meilleure qu'un logement plus petit. L'allée traverse pourtant la parcelle voisine, l'autorisation du studio de jardin manque et le DPE est F. Cela n'interdit pas automatiquement l'achat, mais commande de vérifier la servitude, le dossier d'urbanisme, l'audit énergétique obligatoire, l'inspection du bâti et le coût des corrections avant de s'engager sans condition. Si la servitude n'autorise pas les véhicules nécessaires, le logement plus petit peut seul répondre au besoin.
Sources officielles
- Direction générale des Finances publiques — Cadastral plan: FAQ
- Ville de Paris — Rules for minor building works
- Service Public — Technical diagnostics on property sale
- French Ministry for Ecological Transition — Regulatory energy audit
- Service Public — Property risk statement
- Notaires de France — Acquisition costs: existing versus new
- Service Public — Preliminary contract for existing home
- Service Public — Mortgage contingency
- Service Public — Co-ownership documentation
- Ville de Paris — Règles d’urbanisme par adresse
- Administration fiscale — Recherche des transactions immobilières
- Notaires de Paris — Hausse des droits de mutation
- Ville de Paris — Tout savoir sur le Plan Local d’Urbanisme bioclimatique
- Ville de Paris — Anciennes versions du PLU — modification simplifiée 2026
- Ville de Paris — Comprendre les règles d’urbanisme
- Service Public — Comment obtenir des renseignements immobiliers ?
- Service Public — Diagnostic immobilier : diagnostic de performance énergétique
- Service Public — Comment connaître le prix d’un logement ou d’un terrain ?
- Service Public — Permis de construire